Tư vấn
Chi tiết các loại thuế vật liệu xây dựng mới nhất năm 2026
Th9
Trong bối cảnh nền kinh tế đang trên đà phục hồi và phát triển, lĩnh vực xây dựng đóng vai trò then chốt trong việc hoàn thiện hạ tầng kỹ thuật và nâng cao chất lượng đời sống xã hội.
Đối với các chủ đầu tư, nhà thầu thi công và các cơ sở kinh doanh, việc nắm rõ quy định về thuế vật liệu xây dựng không chỉ giúp kiểm soát chặt chẽ ngân sách thi công mà còn đảm bảo tuân thủ đầy đủ hành lang pháp lý hiện hành.
Việc áp dụng đúng các sắc thuế liên quan sẽ hạn chế tối đa rủi ro về xử phạt vi phạm hành chính, đồng thời tối ưu hóa lợi nhuận cho các dự án quy mô từ dân dụng đến công nghiệp.
Tổng quan về thuế vật liệu xây dựng trong hệ thống pháp luật Việt Nam
Ngành sản xuất và kinh doanh vật tư xây dựng chịu sự điều chỉnh của nhiều văn bản quy phạm pháp luật khác nhau. Về bản chất, thuế vật liệu xây dựng không phải là một sắc thuế độc lập.
Đây là tập hợp các khoản thuế, phí và lệ phí bắt buộc mà tổ chức, cá nhân phải nộp cho Ngân sách Nhà nước khi thực hiện khai thác, sản xuất, kinh doanh, xuất nhập khẩu hoặc sử dụng vật tư xây dựng.
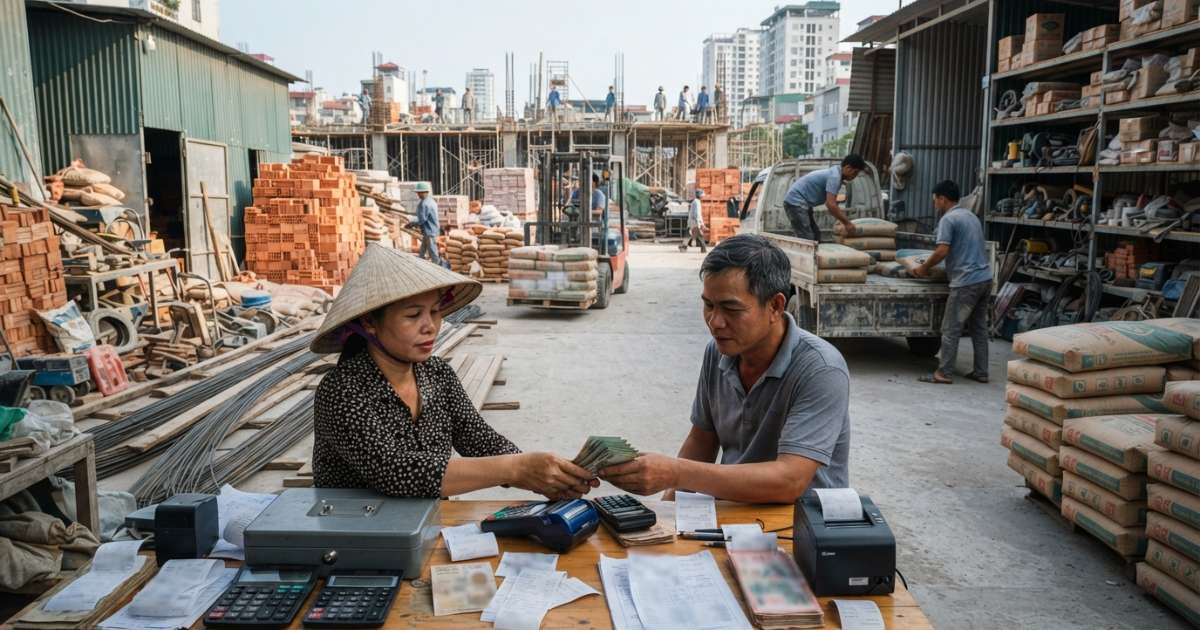
Một chuỗi cung ứng vật liệu xây dựng điển hình bắt đầu từ công đoạn khai thác tài nguyên thô, vận chuyển đến nhà máy chế biến, phân phối qua các đại lý thương mại và cuối cùng là đưa vào lắp đặt tại công trình. Ở mỗi công đoạn, các chủ thể tham gia sẽ có nghĩa vụ nộp những sắc thuế đặc thù.
Các nhóm sắc thuế chính cấu thành nên nghĩa vụ thuế trong ngành vật liệu xây dựng bao gồm:
- Thuế giá trị gia tăng (VAT): Sắc thuế gián thu đánh trên giá trị tăng thêm của vật tư qua các khâu sản xuất, lưu thông đến tiêu dùng.
- Thuế tài nguyên: Áp dụng đối với các tổ chức, cá nhân khai thác khoáng sản tự nhiên phục vụ làm vật liệu xây dựng như cát, sỏi, đá, sét.
- Thuế bảo vệ môi trường: Đánh vào các sản phẩm, hàng hóa gây tác động tiêu cực đến môi trường sinh thái trong quá trình khai thác và sử dụng.
- Thuế xuất nhập khẩu: Phát sinh khi các doanh nghiệp đưa vật tư qua biên giới hoặc nhập khẩu nguyên liệu từ nước ngoài về phục vụ xây dựng.
- Thuế thu nhập doanh nghiệp (TNDN) & Thuế thu nhập cá nhân (TNCN): Thuế trực thu tính trên lợi nhuận sản xuất kinh doanh hoặc thu nhập từ tiền công của nhân công, chủ thầu tư nhân.
Quy định về thuế giá trị gia tăng (VAT) vật liệu xây dựng
Thuế giá trị gia tăng là sắc thuế quan trọng và có tác động trực tiếp nhất đến giá thành của mọi công trình. Mức thuế suất thuế giá trị gia tăng vật liệu xây dựng có sự biến động tùy thuộc vào từng nhóm mặt hàng cụ thể.
Mức thuế suất VAT vật liệu xây dựng hiện hành
Theo quy định của Luật Thuế giá trị gia tăng, mức thuế suất chuẩn đối với các mặt hàng vật tư xây dựng (như xi măng, sắt thép, gạch ốp lát, sơn tường, đá xây dựng) thông thường là 10%.
Tuy nhiên, trong các giai đoạn phục hồi kinh tế, Chính phủ đã ban hành các Nghị định giảm thuế GTGT xuống 8% đối với một số nhóm hàng hóa, dịch vụ nhất định. Doanh nghiệp cần lưu ý rằng không phải toàn bộ thuế vật liệu xây dựng đều được áp dụng mức giảm này.
Ví dụ, nhóm kim loại và sản phẩm từ kim loại đúc sẵn (như sắt thép xây dựng), các sản phẩm khai khoáng, hóa chất xây dựng thường vẫn giữ nguyên mức thuế suất VAT 10%. Ngược lại, một số loại vật liệu hoàn thiện, gạch ngói đất sét nung có thể được áp dụng mức ưu đãi 8%.
Công thức và cách tính thuế GTGT vật liệu xây dựng
Đối với các cơ sở kinh doanh nộp thuế theo phương pháp khấu trừ, số tiền thuế phải nộp được xác định theo công thức chuẩn hóa sau:
Thuế GTGT phải nộp = Thuế GTGT đầu ra – Thuế GTGT đầu vào được khấu trừ
Trong đó:
- Thuế GTGT đầu ra = Tổng giá bán chưa có thuế của vật tư xây dựng nhân (x) với mức thuế suất tương ứng (8% hoặc 10%).
- Thuế GTGT đầu vào = Tổng số tiền thuế ghi trên hóa đơn giá trị gia tăng mua nguyên vật liệu, máy móc phục vụ sản xuất.
Đối với hộ kinh doanh cá thể áp dụng phương pháp trực tiếp, số thuế VAT bán vật liệu xây dựng được tính bằng doanh thu nhân với tỷ lệ phần trăm quy định (thông thường là 1% hoặc 2%).
Quy định về hóa đơn chứng từ đối với vật tư xây dựng
Việc quản lý hóa đơn điện tử vật liệu xây dựng đang được cơ quan Thuế kiểm soát vô cùng nghiêm ngặt. Để được khấu trừ thuế đầu vào, hóa đơn mua hàng phải là hóa đơn điện tử hợp pháp, có mã của cơ quan Thuế với thông tin chính xác tuyệt đối.
Đặc biệt, đối với các hóa đơn từng lần có giá trị thanh toán từ 20 triệu đồng trở lên, bắt buộc phải có chứng từ thanh toán không dùng tiền mặt. Nếu vi phạm, toàn bộ số thuế GTGT đầu vào sẽ bị loại khỏi danh mục khấu trừ và không được tính là chi phí hợp lý.
Thuế tài nguyên và thuế bảo vệ môi trường đối với vật liệu xây dựng
Vật liệu xây dựng có nguồn gốc tự nhiên gắn liền trực tiếp với hoạt động khai thác lòng đất. Do đó, các đơn vị khai thác mỏ phải chịu trách nhiệm nộp thuế tài nguyên khoáng sản và phí bảo vệ môi trường.
Thuế tài nguyên trong khai thác vật liệu xây dựng
Đối tượng chịu thuế tài nguyên bao gồm: cát xây dựng, sỏi, cuội, đá hộc, đá dăm, đất sét làm gạch ngói, đất san lấp mặt bằng. Căn cứ tính thuế dựa trên sản lượng tài nguyên thương phẩm thực tế và giá tính thuế đơn vị.
- Sản lượng tính thuế: Khối lượng hoặc thể tích khoáng sản thực tế khai thác trong kỳ tính thuế.
- Giá tính thuế tài nguyên: Là giá bán đơn vị tài nguyên chưa bao gồm thuế GTGT do UBND cấp tỉnh ban hành định kỳ.
- Thuế suất: Thường dao động từ 5% đến 15% tùy thuộc vào chủng loại khoáng sản cụ thể.
Thuế và phí bảo vệ môi trường đối với vật liệu thô
Quá trình nổ mìn phá đá, nạo vét cát sỏi làm biến dạng địa hình và ô nhiễm bụi mịn. Vì vậy, các doanh nghiệp khai thác VLXD bắt buộc phải nộp thêm phí bảo vệ môi trường theo Nghị định của Chính phủ.
Mức phí này được tính theo tỷ lệ tuyệt đối trên từng mét khối (m³) hoặc tấn tài nguyên khai thác, góp phần bổ sung vào ngân sách phục vụ công tác tái tạo môi trường và hỗ trợ hạ tầng địa phương.
Thuế xuất nhập khẩu vật liệu xây dựng
Trong bối cảnh hội nhập kinh tế toàn cầu, nhu cầu giao thương quốc tế về trang thiết bị nội thất và vật tư kỹ thuật cao đang ngày càng tăng mạnh, đòi hỏi các doanh nghiệp phải nắm vững quy trình khai báo thuế quan để đảm bảo tiến độ dự án.
